Ипотека на строительство дома
Построить дом в ипотеку можно, но это не похоже на покупку готовой квартиры: банк даёт деньги на дом, которого ещё нет. Поэтому в сделке три участника — вы, банк и подрядчик, который строит. Рассказываем, как устроена такая схема, что проверяет банк и что подготовить заранее, чтобы не было сюрпризов ни в банке, ни на стройке.
Как устроена ипотека на строительство дома
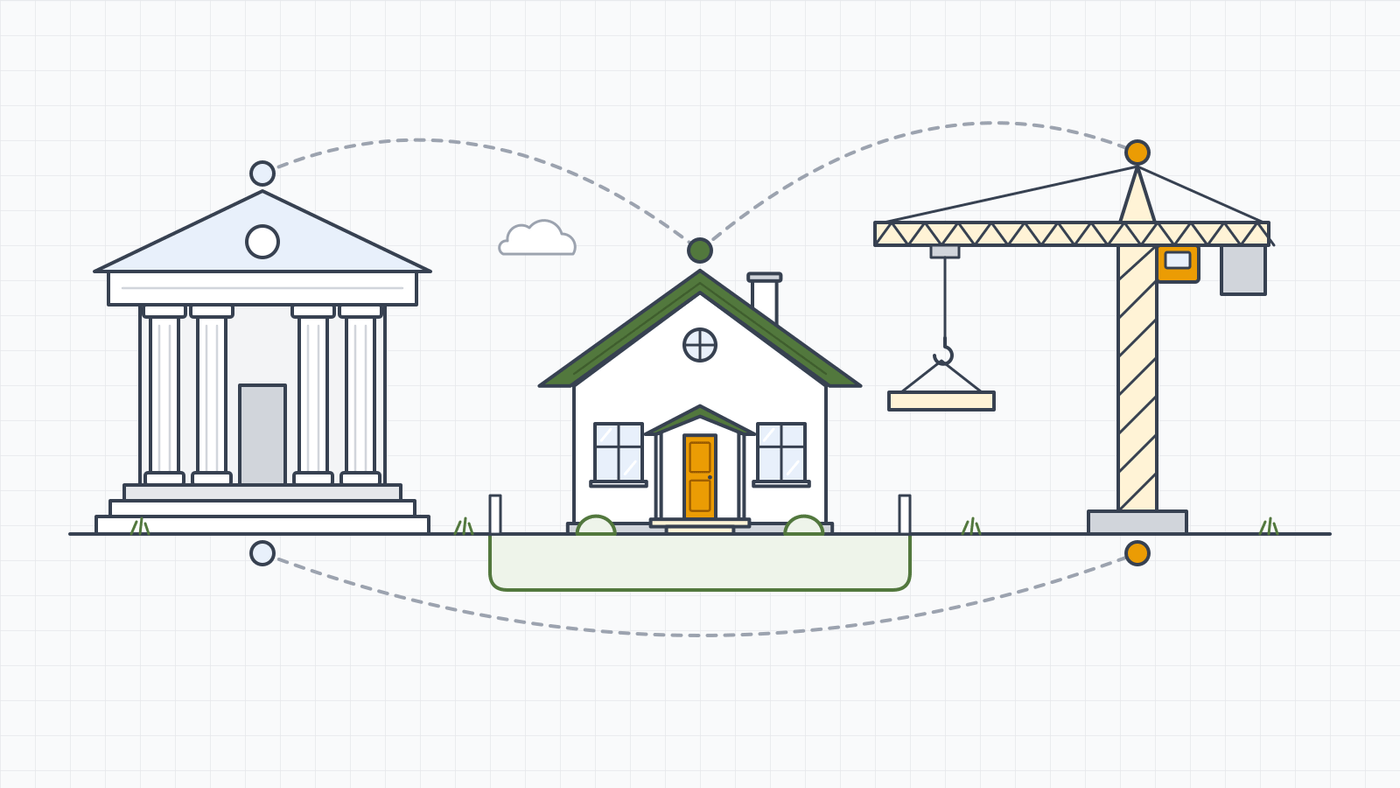
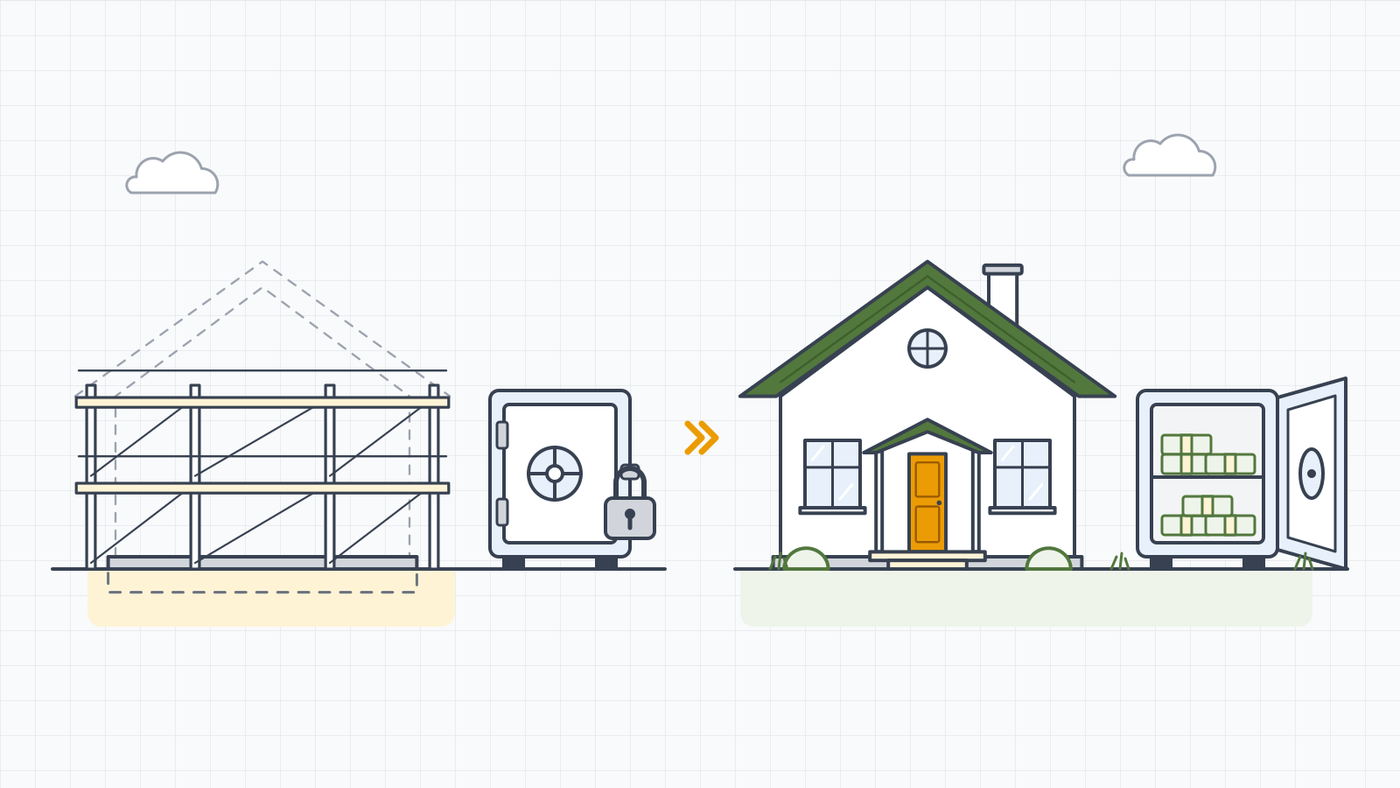
Частный дом по договору подряда строят со счётом эскроу — так установлено федеральным законом о строительстве жилых домов по договорам подряда. Пока дом строится, деньги лежат на особом счёте в банке, и подрядчик не может ими распоряжаться.
Договор подряда. Вы выбираете проект и подрядчика и подписываете с ним договор на строительство.
Счёт эскроу. Его открывают в уполномоченном банке из перечня Банка России. Договор счёта подписывают три стороны: вы, подрядчик и банк.
Пополнение счёта. На счёт поступают ваши собственные деньги, ипотечные или те и другие вместе.
Строительство. Подрядчик строит дом, а деньги всё это время остаются на счёте.
Сдача дома. Дом принят по акту, права на него оформлены — банк раскрывает счёт, и подрядчик получает оплату.
Отсюда главное ограничение: по льготным программам строить своими силами нельзя, нужен подрядчик — компания или индивидуальный предприниматель. По рыночной ипотеке правила у банков разные, их уточняют в банке.
Какие бывают программы
Программы, по которым строят частные дома, бывают льготные и рыночные. Основные — чтобы было понятно, о чём спрашивать в банке:
Семейная ипотека — для семей с детьми; по ней строят только подрядом со счётом эскроу.
IT-ипотека — для работников аккредитованных IT-компаний.
Сельская ипотека — для домов на сельских территориях.
Дальневосточная и арктическая ипотека — для домов в регионах, которые входят в эти программы.
Военная ипотека — для участников накопительно-ипотечной системы.
Рыночная ипотека — без государственной поддержки, на условиях самого банка.
Материнский капитал в таких сделках обычно направляют на первоначальный взнос или на погашение кредита. Кто подходит под программу и на каких условиях, определяют правила программы и банк. Условия меняются, поэтому актуальные уточняйте в банке перед подачей заявки.
Часть проектов в нашем каталоге отмечена как подходящая под семейную ипотеку — их можно найти среди готовых проектов.
Как мы работаем с теми, кто строит в ипотеку
Мы не банк и кредиты не выдаём. Наша часть работы — проект, расчёт, договор подряда и сам дом. Обычно всё идёт так:
Знакомство. Перезваниваем по заявке и уточняем, есть ли участок, какой дом вам нужен и какую программу вы рассматриваете.
Проект и расчёт. Подбираем готовый проект или готовим индивидуальный и делаем расчёт стоимости под ваш участок. С расчётом на руках проще говорить с банком: понятно, о какой сумме речь.
Заявка в банк. Кредит оформляете вы, решение принимает банк.
Договор и счёт эскроу.
Строительство. Строим по проекту и договору; как идут работы, рассказали на странице строительства под ключ.
Сдача дома. Вы принимаете дом по акту, банк раскрывает счёт эскроу, и мы получаем оплату.
Требования к участку, дому и подрядчику
Участок
По закону дом со счётом эскроу можно строить не только на своей земле, но и на арендованной или полученной в безвозмездное пользование. У банков при этом своя политика: чаще всего они ждут участок в собственности, обычно под индивидуальное жилищное строительство. Если участка ещё нет, по ряду программ его можно включить в кредит вместе со строительством.
Дом
Льготные программы рассчитаны на отдельно стоящий дом для одной семьи — не на блок в доме блокированной застройки и не на квартиру. Есть ограничения по этажности. Они записаны в правилах программы, поэтому проект стоит сверить с ними до подачи заявки.
Подрядчик
Строит компания или индивидуальный предприниматель по договору подряда. Подрядчики публикуют сведения о себе и своих договорах на портале строим.дом.рф, и там их можно проверить. Банк смотрит на подрядчика и сам: опыт, финансовая устойчивость, судебные споры. По ряду программ банки работают только с подрядчиками, которых аккредитовали, и критерии у каждого банка свои.
Какие документы понадобятся
Документы собирают с двух сторон — по вам как заёмщику и по самому строительству:
Документы заёмщика — точный список даёт банк, он зависит от программы.
Документы на участок, которые подтверждают ваше право на землю.
Проект дома и расчёт стоимости.
Договор подряда с подрядчиком.
Договор счёта эскроу, подписанный тремя сторонами.
Акт приёмки дома — в самом конце; без него банк не раскроет счёт.
Перед визитом в банк спросите, не нужно ли что-то ещё именно по вашей программе.
Если банк откажет или одобрит меньше
Так бывает, и на этом история не обязательно заканчивается:
Спросите банк, что именно не подошло: доход, участок, проект или подрядчик.
Пересмотрите проект или комплектацию под одобренную сумму. Мы пересчитаем стоимость, а планировку можно изменить — об этом на странице доработки проектов.
Добавьте собственные средства или материнский капитал, если он есть.
Обратитесь в другой уполномоченный банк: требования к заёмщикам и подрядчикам у банков различаются.
Решение принимает банк
Мы не выдаём кредиты и не влияем на решение банка. Одобрит ли банк кредит, на какую сумму и на каких условиях — решает только он, актуальные условия тоже у него. Здесь описан общий порядок строительства в ипотеку, а не предложение кредита.
Частые вопросы
Можно ли построить дом в ипотеку своими силами?
По льготным программам — нет: нужен договор подряда с компанией или индивидуальным предпринимателем и счёт эскроу. По рыночной ипотеке всё зависит от банка.
Когда подрядчик получает деньги?
Когда дом построен, принят по акту и права на него оформлены. До этого деньги лежат на счёте эскроу.
Что будет с деньгами, если договор расторгнут?
Возврат идёт по соглашению сторон, в котором учитывают фактические расходы подрядчика, или по решению суда.
Начисляются ли проценты на счёт эскроу?
При строительстве частного дома — нет.
Можно ли использовать материнский капитал?
Обычно его направляют на первоначальный взнос или на погашение кредита; порядок зависит от программы и банка.
Участка нет. Можно ли всё равно строить в ипотеку?
По ряду программ участок можно включить в кредит вместе со строительством. Условия уточняйте в банке.
Как проверить подрядчика?
Найти его на портале строим.дом.рф, спросить в банке, работает ли банк с этим подрядчиком, и посмотреть дома, которые он уже построил. Наши — в разделе «Построенные дома».
Обсудим ваш дом в ипотеку
Оставьте имя и телефон в форме «Перезвонить вам?» внизу страницы. Перезвоним, расскажем, как проходит строительство со счётом эскроу, и посчитаем стоимость дома под ваш участок. Если вопрос шире, загляните на страницу консультации по строительству.